Hva brukes bedriftslån til? Våre søknadstall for september 2026
Driftskapital er nå største formål, varelager nesten tredoblet. Se hva norske bedrifter søkte bedriftslån til i september 2026, mot august.
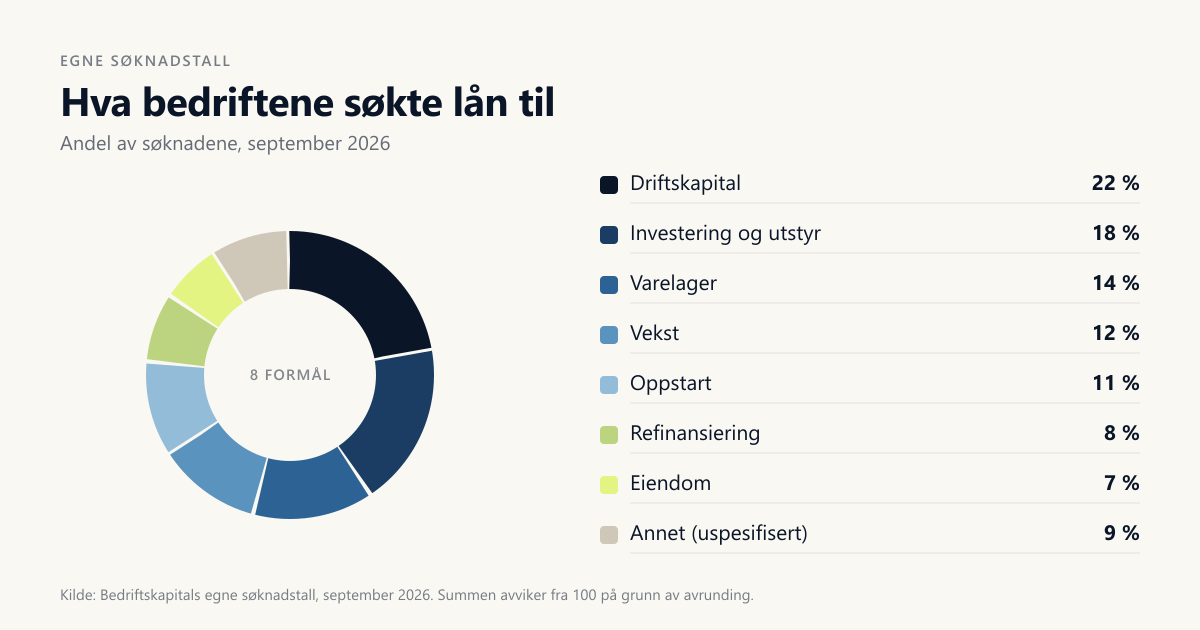
Driftskapital var det vanligste formålet i september 2026 og sto for 22 prosent av søknadene som kom inn til Bedriftskapital. Investering og utstyr, som har ligget øverst siden vi begynte å publisere tallene, falt til andreplass med 18 prosent. Varelager nesten tredoblet andelen. Medianen steg til 400 000 kroner.
Dette er tredje utgave av månedstallene våre. Vi sammenligner hver måned med måneden før, denne gangen september mot august. September var den travleste måneden vi har hatt så langt.
Hva søker bedriftene om lån til?
Åtte formål er valgbare i søknaden vår. Slik fordelte de seg i september 2026, med august ved siden av:
| Formål | September 2026 | August 2026 |
|---|---|---|
| Driftskapital | 22 % | 22 % |
| Investering og utstyr | 18 % | 24 % |
| Varelager | 14 % | 5 % |
| Vekst | 12 % | 14 % |
| Oppstart | 11 % | 12 % |
| Refinansiering | 8 % | 13 % |
| Eiendom | 7 % | 5 % |
| Annet (uspesifisert) | 9 % | 4 % |
Summen avviker fra 100 på grunn av avrunding.
Driftskapital er på toppen for første gang, men det er ikke driftskapital som har vokst. Andelen er den samme som i august. Det som har endret seg, er at investering og utstyr falt fra 24 til 18 prosent.
Den største bevegelsen er varelager, som gikk fra 5 til 14 prosent. Det passer med at butikker og nettbutikker kjøper inn til julehandelen i høstmånedene. Det er en forklaring som passer, ikke en tallene beviser. Én måned er ikke et mønster, og vi ser igjen på det i neste utgave.
Refinansiering falt fra 13 til 8 prosent. Legger vi driftskapital og refinansiering sammen, handlet 30 prosent av søknadene om likviditet framfor å kjøpe noe, mot 36 prosent i august.
«Annet» økte fra 4 til 9 prosent. Det trekker i feil retning for søkeren, fordi et konkret formål gir banken mer å vurdere.
Hvor mye søker de om?
Medianen i september var 400 000 kroner. Det er den høyeste medianen i de tre månedene vi har publisert, mot 275 000 i august og 300 000 i juli. Spennet gikk fra 50 000 til 5 000 000, som er hele rammen vi formidler innenfor.
Andelen store søknader var omtrent den samme som før. 45 prosent gjaldt 500 000 kroner eller mer, mot 46 prosent i august. Medianen steg altså fordi færre søkte om de minste beløpene, ikke fordi flere søkte om de største. 31 prosent søkte om 200 000 kroner eller mindre, mot 42 prosent i august. Det aller vanligste enkeltbeløpet var fortsatt 50 000 kroner, det laveste vi formidler. Deretter fulgte 300 000 og 500 000. Runde tall dominerer.
Det er verdt å tenke over før du fyller ut ditt eget. Et beløp som er forankret i et dokumentert behov, for eksempel et tilbud fra en leverandør eller et konkret varelagerkjøp, gir banken noe å vurdere. Et rundt tall uten regnestykke bak gir mindre. I vår guide til bedriftslån går vi gjennom hva som faktisk vurderes i en søknad, og i hva bør bedriften låne til skiller vi mellom kostnader som passer i et lån og kostnader som ikke gjør det.
Aksjeselskap og enkeltpersonforetak søker ikke om det samme
Forskjellen er like tydelig som i august, men enkeltpersonforetakene har tatt en større del av søknadene.
| Selskapsform | Andel september | Andel august | Median omsøkt september | Median omsøkt august |
|---|---|---|---|---|
| Aksjeselskap (AS) | 66 % | 74 % | 500 000 kr | 500 000 kr |
| Enkeltpersonforetak (ENK) | 33 % | 25 % | 150 000 kr | 100 000 kr |
Andre selskapsformer, som NUF og ASA, utgjør under to prosent og er holdt utenfor tabellen.
Et aksjeselskap søkte i median om over tre ganger så mye som et enkeltpersonforetak i september. Medianen for aksjeselskap har ligget fast på 500 000 kroner i alle tre utgavene. Enkeltpersonforetakene økte både andelen, fra 25 til 33 prosent, og medianen, fra 100 000 til 150 000 kroner.
Forskjellen gir mening. Et enkeltpersonforetak er ofte en mindre virksomhet med færre ansatte og lavere omsetning, og låntakeren er personen selv, ikke et eget rettssubjekt. Det påvirker både hvor mye som trengs og hvor mye som kan betjenes. Vi har skrevet mer om hva som gjelder for bedriftslån til enkeltpersonforetak.
Høst: mer i arbeidstiden, mindre i helgen
August var måneden da bedriftseierne tok lånesøknaden i helgen. I september gikk de tilbake til hverdagen.
47 prosent av søknadene kom utenfor vanlig arbeidstid, altså før klokken 08 eller etter klokken 16, mot 55 prosent i august. Helgeandelen falt fra 28 til 12 prosent. Fortsatt kom nesten halvparten av søknadene på kveldstid eller tidlig morgen, så bildet av en bedriftseier som tar dette når driften er stille, står seg.
Trykket var jevnt gjennom hele måneden, uten én enkelt topp.
Hva tallene ikke sier
Dette er én måned hos én formidler. Det er ikke det norske lånemarkedet, og det er ikke en prognose.
Formålet er dessuten selvrapportert. Det bedriften skriver i skjemaet, er det den mener at pengene skal gå til, ikke en revidert opplysning.
De minste kategoriene svinger mye fra måned til måned. Et utslag på noen prosentpoeng i eiendom eller refinansiering er ikke nødvendigvis en trend.
Tallene sier heller ingenting om utfallet av søknadene. Vi publiserer hva som ble søkt om, ikke hvem som endte med hva. Kredittvurderingen gjøres av banken, individuelt, og størrelse eller formål alene avgjør den ikke.
Slik bruker du tallene når du selv skal søke
Tre ting er verdt å ta med videre.
Formålet ditt bør være konkret. «Innkjøp av to varebiler» eller «varelager til julesesongen» er noe en bank kan regne på. «Generell drift» er det ikke, og det er en av grunnene til at driftskapital er en vanskeligere kategori enn utstyr. At driftskapital nå er største formål, gjør det ikke lettere å få ja på en vag søknad.
Beløpet bør henge sammen med et regnestykke du kan vise fram. Se på hva det faktisk koster, ikke på hvilket rundt tall som føles trygt.
Og selskapsformen din setter en realistisk ramme. Ligger du som enkeltpersonforetak og vurderer 800 000, er det verdt å sjekke betjeningsevnen nøye før du sender.
Se hele oversikten over bedriftslån eller bedriftslån uten sikkerhet for hva som gjelder av krav, renter og løpetid.
Kilder og metode
Bedriftskapitals egne søknadstall for perioden 1. til 30. september 2026, sammenlignet med 1. til 31. august 2026. Tallene omfatter alle søknader fra norske bedrifter mottatt via bedriftskapital.no i perioden, også de som senere ble trukket eller avslått. Tidspunkt er norsk tid. Andelene er avrundet til hele prosent. Ingen enkeltsøknader eller identifiserbare opplysninger inngår.
Neste utgave publiseres i begynnelsen av november, med sammenligning mot september.
Du kan også like

Bedriftslån i 2026: komplett guide til søknad, krav og renter
Praktisk guide til bedriftslån i 2026 – krav for innvilgelse, lånetyper, dagens rentenivå, og hvordan du øker sjansen for ja fra banken.

Bedriftslån for enkeltpersonforetak (ENK) 2026
Kan enkeltpersonforetak (ENK) få bedriftslån? Ja, fra 50 000 til 5 millioner kroner. Se krav, lånebeløp og konkrete grep som øker sjansen for ja.
Hva bør bedriften låne til, og hva ikke?
Lån til det som gir inntekt over tid. Betal løpende for det som endrer seg løpende. Slik plasserer du nettside, markedsføring og utstyr riktig.